Apa Itu Pajak Bumi dan Bangunan ? Regulasi PBB-P2 dan Peran Strategis Bagi Kemandirian Fiskal Daerah
Mengenal sejarah pengalihan PBB-P2 ke pemerintah daerah, struktur pembentukan NJOP, formula ketetapan massal, serta perannya sebagai tulang punggung pendapatan daerah.
Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) adalah pajak atas bumi dan/atau bangunan yang dimiliki, dikuasai, dan/atau dimanfaatkan oleh orang pribadi atau badan, kecuali kawasan yang digunakan untuk kegiatan usaha perkebunan, perhutanan, dan pertambangan (PBB-P3 yang tetap menjadi wewenang Direktorat Jenderal Pajak Pusat).
Sejak diserahkannya wewenang pengelolaan PBB-P2 secara penuh kepada pemerintah kabupaten/kota (efektif nasional sejak 2014), jenis pajak ini bertransformasi menjadi salah satu instrumen paling krusial dalam struktur Anggaran Pendapatan dan Belanja Daerah (APBD).
1. Karakteristik Pokok PBB-P2
Sebagai pajak yang bersifat kebendaan (in rem), besaran pajak terutang ditentukan terutama oleh keadaan objek pajak (tanah dan bangunan), bukan oleh status subjektif Wajib Pajak:
- Objek Pajak Bumi: Meliputi permukaan bumi (tanah, pekarangan, sawah, tambak) dan tubuh bumi di bawahnya yang dimanfaatkan untuk kegiatan perkotaan maupun perdesaan.
- Objek Pajak Bangunan: Meliputi konstruksi teknik yang ditanam atau dilekatkan secara tetap pada tanah dan/atau perairan (rumah, ruko, gedung bertingkat, kolam renang komersial, pagar mewah, dermaga, kilang minyak buatan).
- Bukan Objek Pajak: Objek yang digunakan semata-mata untuk melayani kepentingan umum di bidang keagamaan, sosial, kesehatan, pendidikan, dan kebudayaan nasional yang tidak mencari keuntungan, kuburan, hutan lindung, serta perwakilan diplomatik.
2. Struktur Pembentukan Ketetapan Pajak
Formula penetapan pokok PBB-P2 terutang didasarkan pada komponen-komponen berikut:
[Luas Bumi × Nilai Pasar ZNT]  ──┐
                                  ├──> [NJOP Total Objek Pajak]
[Luas Bangunan × DBKB Standar] ──┘                 │
                                                   ▼
                                  [NJOP Total - NJOPTKP Daerah]
                                                   │
                                                   ▼
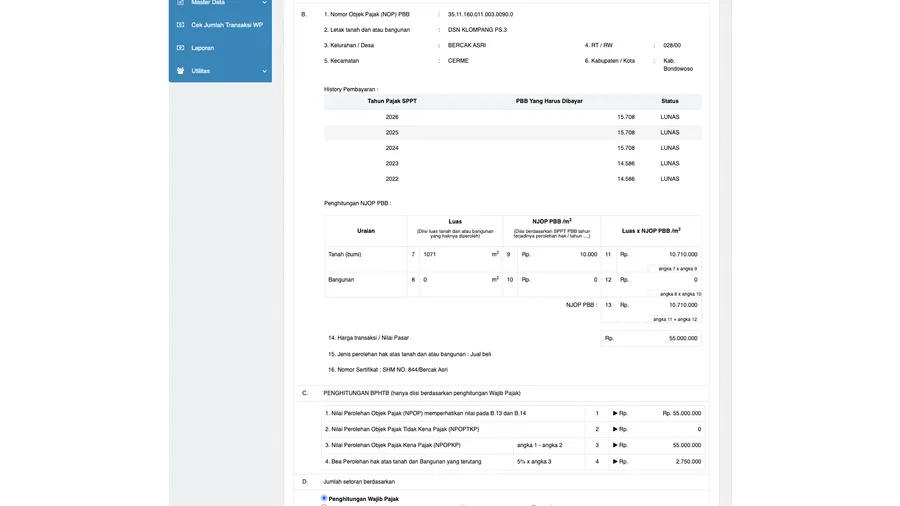
[Ketetapan Pokok = NJKP × Tarif Perda]- NJOP Bumi: Dihitung berdasarkan perkalian luas tanah dengan Nilai Jual Objek Pajak per meter persegi yang tercantum dalam peta Zona Nilai Tanah (ZNT).
- NJOP Bangunan: Dihitung menggunakan Daftar Biaya Komponen Bangunan (DBKB) standar yang disesuaikan dengan material struktur, penutup lantai, atap, dan fasilitas penunjang (AC, lift, genset).
- NJOPTKP (NJOP Tidak Kena Pajak): Batas nilai objek yang tidak dikenakan pajak, yang ditetapkan minimal sebesar Rp10.000.000,00 per Wajib Pajak di wilayah daerah.
- Tarif PBB-P2: Berdasarkan UU HKPD No. 1/2022, daerah berwenang menetapkan tarif proporsional atau progresif paling tinggi 0,5% (sebelumnya maksimal 0,3% pada UU 28/2009).
3. Tantangan Manajemen Siklus Piutang PBB-P2
Meskipun memiliki potensi basis wajib pajak yang sangat luas, Bapenda kerap berhadapan dengan masalah struktural:
- Data Warisan Tidak Valid: Banyak Surat Pemberitahuan Pajak Terutang (SPPT) diterbitkan atas nama subjek pajak yang sudah meninggal dunia atau objek tanah yang telah dipecah-pecah tanpa mutasi data.
- Biaya Cetak dan Distribusi Masif: Mencetak ratusan ribu lembar kertas SPPT fisik setiap awal tahun anggaran menelan biaya pengadaan kertas dan logistik yang sangat besar.
- Kolektibilitas Rendah di Pedesaan: Sistem penagihan door-to-door oleh petugas kolektor desa rentan mengalami keterlambatan setor ke kas daerah jika tidak dilengkapi bukti elektronik.
4. Solusi Modernisasi Terpadu SIMPBB
Untuk menjawab problematika di atas, arsitektur modern SIMPBB Cloud Service mengintegrasikan:
- Pendataan Digital & Pemutakhiran SPOP/LSPOP: Validasi spasial peta blok NOP secara online.
- E-SPPT & Pengurangan Kertas Fisik: Distribusi tagihan digital langsung ke smartphone warga.
- Kanal Bayar Fleksibel: Pembayaran melalui Bank BPD, Bank Himbara, Pos Indonesia, minimarket modern (Indomaret/Alfamart), e-commerce, hingga QRIS.
- Mobile App WP PBB GO: Perangkat penagihan lapangan bagi petugas desa yang dilengkapi mobile printer bluetooth untuk mencetak tanda terima resmi ber-NTPD.
Transformasi menyeluruh ini terbukti menaikkan rasio realisasi kepatuhan PBB-P2 hingga di atas 85% pada berbagai daerah percontohan di seluruh Indonesia.