Bea Perolehan Hak Atas Tanah Dan Bangunan: Dasar Hukum, Perhitungan NPOP, dan Validasi Pajak
Panduan lengkap tata kelola BPHTB daerah: ketentuan yuridis pengenaan pajak, penetapan Nilai Perolehan Objek Pajak (NPOP) vs NJOP PBB, dan akselerasi validasi berkas PPAT.
Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) merupakan salah satu instrumen Pendapatan Asli Daerah (PAD) paling potensial bagi Kabupaten dan Kota di seluruh Indonesia. Fluktuasi transaksi properti, jual beli tanah, pemecahan waris, hingga pengalihan hak komersial skala besar menempatkan BPHTB sebagai pilar penopang kapasitas fiskal daerah.
Namun, di balik tingginya potensi penerimaan tersebut, tata kelola pemungutan BPHTB kerap diwarnai tantangan administrasi, mulai dari ketidakakuratan penetapan Nilai Perolehan Objek Pajak (NPOP), perbedaan interpretasi nilai pasar, hingga lamanya antrean validasi berkas fisik antara Pejabat Pembuat Akta Tanah (PPAT) dan Bapenda.
1. Aspek Yuridis dan Dasar Hukum BPHTB
Sejak penyerahan wewenang pemungutan dari pemerintah pusat kepada daerah, regulasi BPHTB terus disempurnakan:
- UU No. 1 Tahun 2022 (HKPD): Menegaskan BPHTB sebagai jenis pajak kabupaten/kota dengan tarif maksimal 5%.
- PP No. 35 Tahun 2023: Mengatur ketentuan umum tata cara pemungutan, objek yang dikecualikan, serta batasan Nilai Perolehan Objek Pajak Tidak Kena Pajak (NPOPTKP).
- Peraturan Menteri Keuangan & Surat Edaran KPK: Menekankan integrasi data Host-to-Host antara Bapenda, Kantor Pertanahan (ATR/BPN), dan perbankan guna mencegah manipulasi nilai transaksi (under-invoicing).
2. Mekanisme Perhitungan Pokok Pajak BPHTB
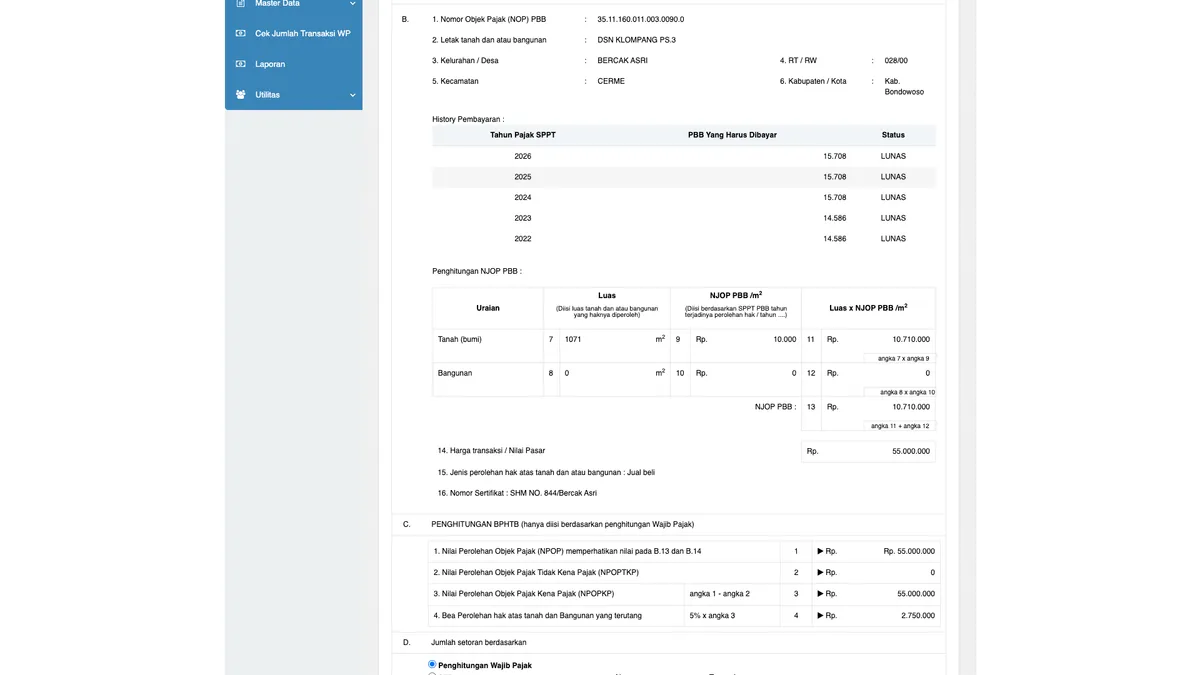
Perhitungan pokok BPHTB terutang didasarkan pada perbandingan antara Nilai Perolehan Objek Pajak (NPOP) riil transaksi dengan Nilai Jual Objek Pajak (NJOP) PBB-P2:
$$\text{Dasar Pengenaan} = \max(\text{NPOP}, \text{NJOP PBB})$$
$$\text{NPOPKP} = \text{Dasar Pengenaan} - \text{NPOPTKP}$$
$$\text{BPHTB Terutang} = \text{Tarif (maks. 5%)} \times \text{NPOPKP}$$
Aturan Penetapan NPOPTKP
- Perolehan Hak Umum (Jual Beli, Tukar Menukar, Hibah): Ditetapkan paling rendah sebesar Rp80.000.000,00 untuk perolehan hak pertama Wajib Pajak di wilayah daerah yang bersangkutan.
- Perolehan Hak Waris & Hibah Wasiat: Ditetapkan paling rendah sebesar Rp300.000.000,00 bagi orang pribadi yang memiliki hubungan darah dalam garis keturunan lurus satu derajat ke atas atau ke bawah.
3. Titik Rawan Kebocoran & Solusi Validasi Terintegrasi
| Titik Rawan Konvensional | Dampak pada Daerah | Solusi Digital SIBPHTB |
|---|---|---|
| Transaksi Ganda / Under-Invoicing | Nilai transaksi dilaporkan lebih rendah dari harga pasar riil | Integrasi basis data Zona Nilai Tanah (ZNT) & harga pembanding historis |
| Peralihan Hak saat Masih Ada Tunggakan PBB | Menumpuknya piutang PBB-P2 bertahun-tahun | Fitur Auto-Checking Tunggakan PBB 5 Tahun Terakhir secara sistem |
| Pemalsuan Bukti Bayar Bank | SSPD palsu diloloskan ke BPN tanpa ada kas masuk | Validasi NTPD (Nomor Transaksi Penerimaan Daerah) Host-to-Host BPD |
| Validasi Berkas Memakan Waktu Berhari-hari | Keluhan dari asosiasi PPAT dan investor properti | Validasi berkas digital mandiri dengan SLA < 1 hari kerja |
4. Efisiensi Alur SIBPHTB 4 Pihak
Melalui implementasi sistem aplikasi SIBPHTB Cloud Service, ekosistem transaksi pertanahan terhubung dalam alur kerja tanpa kertas (paperless):
[PPAT / Notaris]  ──────>  Input Akta & Unggah Berkas Online
       │
       ▼
[Bapenda Pemeriksa]  ───>  Validasi NPOP vs ZNT & Approval Berkas Digital
       │
       ▼
[Bank BPD Kasda]  ──────>  Pembayaran Host-to-Host (Terbit NTPD Real-Time)
       │
       ▼
[Kantor ATR/BPN]  ──────>  Verifikasi Keabsahan Pajak Otomatis (Cetak Sertifikat)
Dengan otomasi alur di atas, Bapenda tidak hanya mengamankan hak fiskal daerah secara presisi, namun juga memberikan kepastian iklim investasi yang sehat bagi seluruh pelaku usaha dan masyarakat pencari keadilan pertanahan.